Em 30 segundos
Entraram em vigor na terça-feira, 8 de setembro, os ajustes do Banco Central nas regras operacionais do Pix Automático. A mudança vem pela Instrução Normativa BCB 769, que formaliza a versão 2.10.0 do Manual de Padrões para Iniciação do Pix e da API Pix. Vale para empresas, MEIs e instituições financeiras que usam a API. O foco é a parte que gerencia cobrança recorrente — mensalidade de academia, escola, assinatura.
Eu quase pulei essa notícia. "Banco Central ajusta especificação técnica" é a manchete mais convidativa do mundo para fechar a aba e ir fazer outra coisa.
O que me segurou foi uma palavra no meio do texto oficial: conciliação. Ela apareceu ali de passagem, como se fosse óbvia, e eu fiquei parado nela — porque conciliação é justamente aquela tarefa chata que eu já vi gente fazendo à mão, com o extrato do banco aberto de um lado e a planilha de vendas do outro, no fim do expediente.
Aí a pergunta que me interessou já não era sobre Pix. Era: quanto do trabalho de saber quanto a empresa recebeu ainda é feito no olho, linha por linha?
Pix Automático: o que o Banco Central mudou
Primeiro o básico, porque eu mesmo precisei conferir. O Pix Automático é a modalidade que permite cobrar de novo, todo mês, sem que o cliente precise autorizar cada pagamento — ele autoriza uma vez e as cobranças seguintes acontecem sozinhas. Serve para o que se repete: mensalidade de escola, plano de academia, assinatura de streaming.
O que entrou em vigor no dia 8 não é um recurso novo. É um ajuste nas regras operacionais. Segundo a publicação da Agência Gov sobre a mudança, o Banco Central atualizou as versões 2.10.0 do MPI — o Manual de Padrões para Iniciação do Pix — e da API Pix, incorporando "melhorias técnicas de gerenciamento de recorrências do Pix Automático" e alguns ajustes de texto para deixar as regras mais claras.
Quem é afetado: empresas, microempreendedores individuais e instituições financeiras que usam a API Pix. Quem só recebe Pix pelo aplicativo do banco, sem integração nenhuma, não precisa fazer nada.
Confesso que essa distinção me pegou de surpresa. Eu imaginava que "usar Pix na empresa" fosse uma coisa só. Não é. Tem quem receba pelo celular e anote depois, e tem quem tenha o sistema conversando direto com o banco. São dois mundos diferentes, e a notícia só existe para o segundo.
O número que me chamou atenção: de 5% para 40%
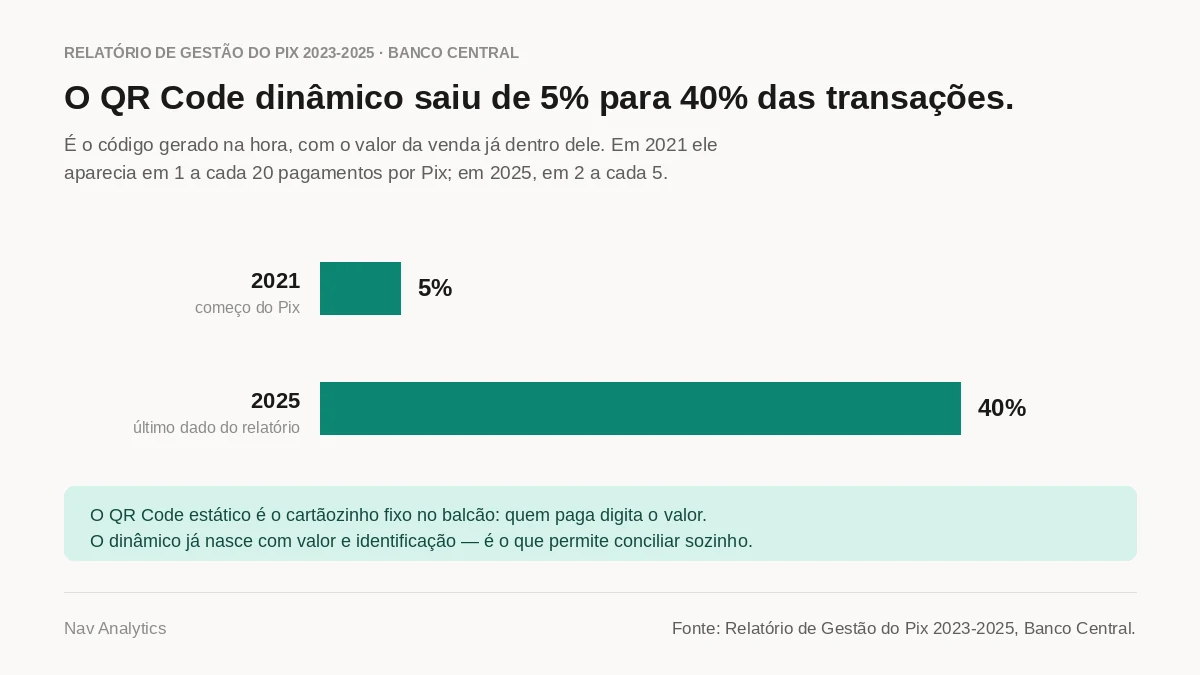
O dado que me fez ficar no assunto não estava no anúncio da regra, e sim no Relatório de Gestão do Pix 2023-2025, citado na mesma matéria: o QR Code dinâmico saiu de 5% das transações em 2021 para 40% em 2025.
Vale explicar a diferença, porque ela é menos técnica do que parece. O QR Code estático é aquele cartãozinho plastificado que fica no balcão da padaria: o mesmo código para todo mundo, e quem paga digita o valor. O dinâmico é gerado na hora, já com o valor da venda e uma identificação dentro dele.
Parece detalhe de operação. Mas é a diferença entre um pagamento que chega ao extrato como um valor solto e um pagamento que chega dizendo a que venda pertence.
Em 2021, isso acontecia em 1 a cada 20 pagamentos por Pix. Em 2025, em 2 a cada 5. Ou seja: nesses quatro anos, uma fatia enorme dos recebimentos deixou de ser um número anônimo no extrato — passou a vir com etiqueta.
E é aí que eu entendo por que o Banco Central fica mexendo nessa especificação. Não é firula: a etiqueta é o que permite fechar o caixa sem adivinhação.
O que a API Pix faz — e o que a nota não explica
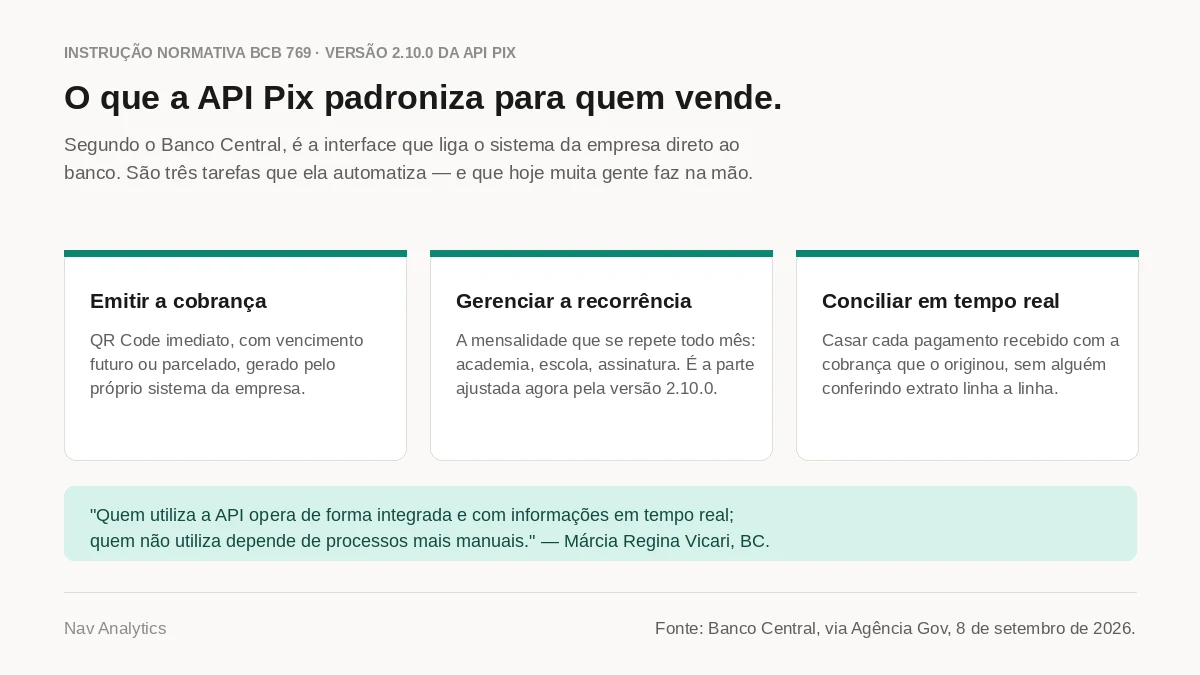
Sigla nova, explicação curta: API é o encaixe padronizado que faz dois sistemas conversarem sem ninguém no meio digitando. No caso, é o que liga o sistema da empresa direto ao banco.
O Banco Central descreve a API Pix como a interface que conecta sistemas empresariais e plataformas de venda aos participantes do Pix, e lista três tarefas que ela automatiza: emitir cobranças por QR Code — imediatas, com vencimento futuro ou parceladas —, gerenciar as cobranças recorrentes e fazer a conciliação financeira em tempo real.
Márcia Regina Vicari, chefe da Divisão de Gestão do Pix, resumiu assim: "Quem utiliza a API opera de forma integrada e com informações em tempo real; quem não utiliza depende de processos mais manuais". E completou que, para quem empreende, a API "simplifica a gestão financeira, automatiza processos e agiliza o recebimento de recursos".
Agora, a parte que eu não consegui fechar. Nenhuma das publicações que li detalha o que exatamente mudou na versão 2.10.0 além da descrição genérica de "melhorias de gerenciamento de recorrências". Se você é a pessoa que integra esse sistema, a nota da imprensa não te diz o suficiente — o detalhe está no manual técnico, não no anúncio.
Também não achei número público de adoção do Pix Automático que eu pudesse confirmar em duas fontes independentes. Vi estimativas circulando, algumas se contradizendo entre si, e preferi não colocar aqui. Prefiro um post com um buraco a um post com um número que eu não sei de onde veio.
O que muda para quem decide com número
Tira o Pix da história e o que sobra é um problema que qualquer gestor de PME reconhece: saber quanto entrou é diferente de saber de onde entrou.
Pense no fechamento do mês numa empresa pequena. O extrato do banco tem os valores. O sistema de vendas tem os pedidos. A planilha da recorrência tem quem deveria ter pagado. E alguém — quase sempre a mesma pessoa, quase sempre no fim do dia — cruza as três coisas para descobrir quem pagou, quem atrasou e quanto realmente entrou. Quando dá diferença, começa a caça ao valor solto.
O que a conciliação automática faz não é mágica: ela apenas garante que o pagamento já chegue com a informação de qual cobrança ele quitou. É a diferença entre um dado que precisa ser reconstruído toda semana e um dado que nasce pronto. E dado que precisa ser reconstruído é dado que fica velho — a inadimplência do mês só aparece quando alguém tem tempo de montar a conta, e não quando ela acontece.
É uma versão do incômodo que eu já tinha encontrado ao escrever sobre a produção industrial de julho, o dado com cinco leituras diferentes e sobre uma base que mudou de tamanho sem ninguém perceber: o número sozinho não resolve nada. Ele precisa vir com contexto e com data. Juntar fontes que não se conversam para chegar num indicador confiável é boa parte do que a gente tenta resolver no Nav Analytics.
Se eu tocasse uma empresa com cobrança recorrente, a pergunta que eu faria nesta semana não seria "preciso atualizar alguma coisa por causa da IN 769?". Seria uma anterior e mais desconfortável: quanto tempo por mês a gente gasta descobrindo quem pagou? Se a resposta for uma tarde inteira, o assunto deixou de ser regulatório e virou operacional.
Fontes
- Pix evolui e cobrança automática fica simples e segura para empresas e clientes — Agência Gov
- Pix Automático passa por ajustes do Banco Central para cobranças recorrentes — Diário do Comércio
- Pix Automático ganha novas regras para cobranças recorrentes — Monitor do Mercado
- Pix — regulamentação e manuais — Banco Central do Brasil